新闻中心

NEWS CENTER

首页 > 新闻中心 > 政策法规

2026年职工基本养老保险基数上下限有调整,1-10月差额这样补

发表于:2026-10-16

2026年职工基本养老保险基数上下限有调整,1-10月差额这样补
 
政策规定
   根据《福建省人力资源和社会保障厅 福建省财政厅 国家税务总局福建省税务局关于调整2026年职工基本养老保险和失业保险缴费基数的通知》(闽人社文〔2026〕13号),2026年职工养老保险月缴费基数下限调整为4579元、上限调整为22893元,自2026年1月1日起执行。  
哪些职工需要补差?
本次基数补差涉及企业职工基本养老保险、机关事业单位基本养老保险。用人单位需核对2026年1-10月已申报的缴费工资,对以下两类职工办理基数补差:
1缴费工资低于新下限(4579元)的;    
2缴费工资高于旧上限(22607元)的。    
说明 缴费工资在4579元至22607元之间的,无需补差。  
如何办理补差?
税务部门已按2026年度基数标准计算生成各相关单位及职工的基数补差费额,请各单位登录系统核对补差数据,确认无误后直接申报缴费。如有疑问,请及时联系主管税务机关,或拨打12366纳税缴费服务热线。
▶▶ 办理渠道
1. 线上办理
☑社保费管理客户端
☑电子税务局    
2. 线下办理
☑办税服务厅    
▶▶ 线上操作流程
社保费管理客户端
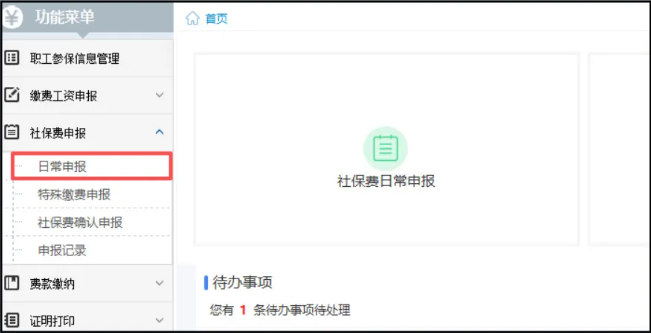
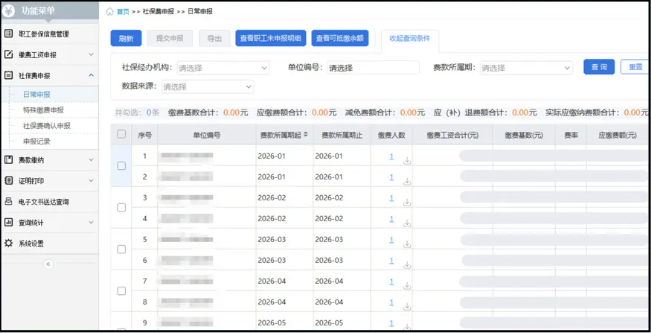
用人单位登录社保费管理客户端后,点击左侧功能菜单【社保费申报】-【日常申报】,进入申报模块;查看基数补差数据,核对无误后,即可勾选数据并点击“提交申报”;申报成功后完成缴款。

image.pngimage.png

电子税务局
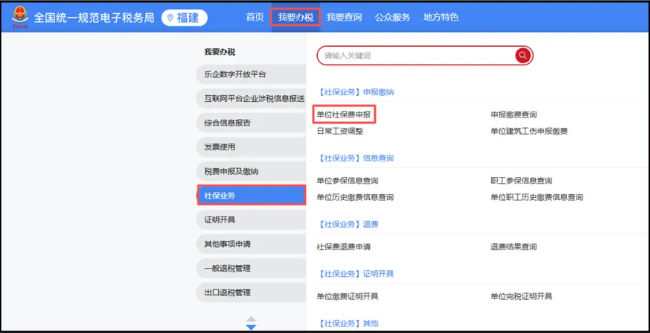
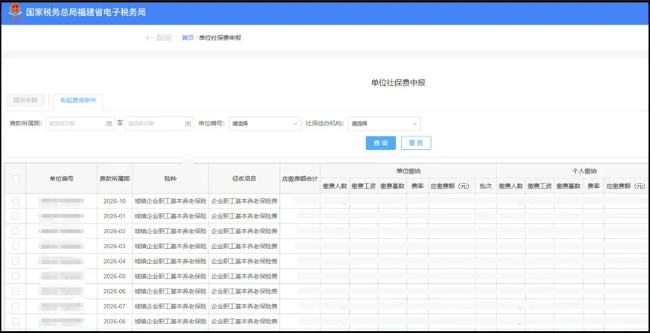
用人单位登录电子税务局后,点击【我要办税】-【社保业务】-【单位社保费申报】进入申报模块;查看基数补差数据,核对无误后,即可勾选数据并点击“提交申报”;申报成功后完成缴款。
image.pngimage.png
补差金额怎么算?
情形一 缴费工资低于4579元
应补足原缴费基数与4579元之间的差额。
例子一
某职工2026年5月企业职工基本养老保险缴费工资为4000元,原缴费基数按旧下限4043元确定;新下限提高至4579元后,当月应补基数差额=4579-4043=536元,应补缴数额=536×24%=128.64元。
例子二
某职工2026年5月企业职工基本养老保险缴费工资为4400元(介于新旧下限之间),当月应补基数差额=4579-4400=179元,应补缴数额=179×24%=42.96元。
情形二 缴费工资高于22607元
应就原缴费工资高于旧上限(22607元)但不超过新上限(22893元)的部分进行补差。
例子一
某职工2026年5月缴费工资为22700元(介于新旧上限之间),原缴费基数按旧上限22607元确定,新上限提高至22893元后,当月应补基数差额=22700-22607=93元,应补缴数额=93×24%=22.32元。
例子二
某职工2026年5月缴费工资为25000元,超过新上限,应补足新旧上限之间的差额,当月应补基数差额=22893-22607=286元,应补缴数额=286×24%=68.64元。
注意事项
※本次补差申报缴费期限为2026年12月31日;在期限内完成补差缴款的不加收滞纳金。  
※未申报缴费工资的职工,用人单位申报缴费工资后,直接按照2026年度月缴费基数上下限标准缴费。  

相关文章

关闭
关闭
立即提交